
Новости

Извещение
о размещении проекта отчета об итогах государственной кадастровой оценки по состоянию на 01 января 2026 года одновременно в отношении всех категорий земельных участков на территории Волгоградской области, учтенных в едином государственном реестре недвижимости
Согласно федеральному законодательству государственная кадастровая оценка земельных участков в 2026 году проводится во всех субъектах Российской Федерации. Каждый собственник сможет ознакомиться и сверить предварительные данные.
Государственным бюджетным учреждением Волгоградской области "Центр государственной кадастровой оценки" (далее – ГБУ ВО "Центр ГКО") подготовлен проект отчета о выполненной работе в отношении всех категорий земельных участков на территории региона, учтенных в едином государственном реестре недвижимости. Проект отчета размещен на сайте Фонда данных государственной кадастровой оценки (nspd.gov.ru).
Все заинтересованные лица могут ознакомиться с предварительными данными на официальном сайте ГБУ ВО "Центр ГКО" (http://volbti.ru/otchet-2026-7z/) и до 22 августа 2026 г. сообщить о своих замечаниях, связанных
с определением кадастровой стоимости.
Обращаем внимание, что вышеуказанные замечания могут быть представлены в ГБУ ВО "Центр ГКО" (400012, г. Волгоград, ул. Витимская, д. 15А, офис 50; график работы: Пн-Чт: 8:00 – 17:00, Пт: 8:00 – 16:00. Телефоны: Телефоны: (8442) 31-94-03, (8442) 31-94-32; e-mail: ibti@volbti.ru; сайт www.volbti.ru) или в МФЦ как лично, так и регистрируемым почтовым отправлением с уведомлением о вручении или с использованием информационно-телекоммуникационных сетей общего пользования, в том числе сети "Интернет", включая портал государственных и муниципальных услуг, государственную географическую информационную систему, обеспечивающую функционирование национальной системы пространственных данных (далее – государственная информационная система).
Днем представления замечаний к проекту отчета считается день
их представления в ГБУ ВО "Центр ГКО" или МФЦ, а также дата, указанная на оттиске календарного почтового штемпеля уведомления о вручении,
либо день его подачи по электронной почте или через портал Госуслуг, государственную информационную систему.
Замечание к проекту отчета наряду с изложением его сути должно содержать:
1) фамилию, имя и отчество (последнее – при наличии) физического лица, полное наименование юридического лица, номер контактного телефона, адрес электронной почты (при наличии) лица, представившего замечание к проекту отчета;
2) кадастровый номер объекта недвижимости, в отношении определения кадастровой стоимости которого представляется замечание
к проекту отчета, если замечание относится к конкретному объекту недвижимости;
3) указание на номера страниц (разделов) проекта отчета, к которым представляется замечание (при необходимости).
К замечанию к проекту отчета могут быть приложены документы, подтверждающие наличие ошибок, допущенных при определении кадастровой стоимости, а также иные документы, содержащие сведения
о характеристиках объектов недвижимости, которые не были учтены
при определении их кадастровой стоимости.
Замечания к проекту отчета, не соответствующие требованиям, установленным статьей 14 Федерального закона от 03 июля 2016 г. № 237-ФЗ
"О государственной кадастровой оценке", не подлежат рассмотрению. Иная форма предоставления замечаний к проекту отчета действующим законодательством не предусмотрена.
30 июля 2026 15:14
Ежегодно налоговыми органами Волгоградской области проводится декларационная кампания. Волгоградцы отчитываются о доходах и активно пользуются правом на налоговые вычеты. В первом полугодии 2026 года жители региона обратились за получением налоговых вычетов на общую сумму более 39 млрд рублей. С этой целью гражданами представлено более 140 тыс. деклараций формы 3-НДФЛ и более 38 тыс. заявлений о получении налоговых вычетов в упрощенном порядке. Сумма налога, подлежащая возврату из бюджета, составила более 5 млрд рублей.
Наибольшую долю среди заявленных налоговых вычетов в регионе занимают имущественные вычеты (в связи с приобретением жилья) – более 55%, социальные (по расходам за лечение, обучение и физкультурно-оздоровительные услуги) – 32%, при этом абсолютное большинство налогоплательщиков заявили налоговый вычет по суммам уплаченным за лечение и обучение, доля вычетов на долгосрочные сбережения граждан и инвестиционные вычеты составляет более 1%.
Напомним, что для получения налоговых вычетов по НДФЛ (стандартных, социальных, инвестиционных, имущественных, вычетов на долгосрочные сбережения граждан) декларацию по форме 3-НДФЛ можно представить в любое время в течение всего года.
Также в рамках декларационной кампании граждане отчитались о полученных доходах, в том числе от продажи имущества, предпринимательской деятельности и иной частной практики. Общая сумма налога, исчисленного к уплате в бюджет, составила более 2,1 млрд рублей. Значительная часть поступивших средств, около 542 млн рублей, связана именно с декларированием доходов от продажи имущества, в том числе долей в уставном капитале организаций.
Обращаем внимание, что у налогоплательщиков, не представивших декларацию по форме 3-НДФЛ в установленный законодательством срок (не позднее 30 апреля 2026 года), сохраняется обязанность представить ее в налоговый орган.
Удобнее всего заполнить декларацию и направить ее в налоговый орган в электронном виде с помощью сервиса ФНС России «Личный кабинет налогоплательщика для физических лиц» (https://clck.ru/3PFis7) или воспользоваться его мобильным приложением «Налоги ФЛ» (https://clck.ru/3URoi2).
Отметим, что более 94 % налогоплательщиков Волгоградской области выбрали именно этот способ подачи декларации.
Сервис позволяет отправить как декларацию, так и подтверждающие документы в режиме онлайн, при этом многие данные о налогоплательщике заполняются автоматически, а подсказки системы позволяют получить ответы на большинство вопросов и избежать ошибок при заполнении.
В соответствии с п. 2 ст. 88 НК РФ камеральная налоговая проверка декларации 3-НДФЛ проводится налоговым органом в течение трех месяцев с даты ее представления.
Срок проведения камеральной налоговой проверки декларации может быть сокращен при условии правильного заполнения декларации и одновременного представления налогоплательщиками подтверждающих документов. В этом случае возможно получение сумм налога, подлежащего возврату из бюджета, в течение месяца с момента подачи налоговой декларации.
30 июля 2026 08:23
УТВЕРЖДЕНЫ
решением Российской трехсторонней
комиссии по регулированию
социально-трудовых отношений
(протокол от 22 апреля 2026 г. N 4пр)
РЕКОМЕНДАЦИИ ПО ОРГАНИЗАЦИИ НАСТАВНИЧЕСТВА В СФЕРЕ ТРУДА
1. ОБЩИЕ ПОЛОЖЕНИЯ
Настоящие рекомендации по организации наставничества в сфере труда (далее - рекомендации) подготовлены в соответствии с пунктом 19 плана мероприятий по реализации Концепции развития наставничества в Российской Федерации на период до 2030 года, утвержденного распоряжением Правительства Российской Федерации от 21 мая 2025 г. N 1264-р.
Рекомендации разработаны в целях содействия в организации наставничества в сфере труда. В то же время они могут использоваться при проектировании и развитии систем наставничества для лиц, не являющихся работниками организации (обучающихся, проходящих практическую подготовку, и другое).
Рекомендации ориентированы на работодателей (руководителей различных уровней, кадровые службы) и наставников, профессиональные союзы и их объединения, объединения работодателей, органы государственной власти и местного самоуправления в отношении подведомственных учреждений и курируемых сфер деятельности, на образовательные организации, преподавателей, занимающихся разработкой и реализацией программ обучения наставников, а также на некоммерческие и общественные организации, занимающиеся развитием и популяризацией наставничества.
Регулирование социально-трудовых отношений по организации наставничества в сфере труда должно обеспечивать эффективность работы, предоставление мер социальной поддержки, соблюдение прав и гарантий наставников.
Основы регулирования труда работников, выполняющих работу по наставничеству в сфере труда, установлены статьей 351.8 Трудового кодекса Российской Федерации (далее - ТК РФ), а также содержатся в статьях 15, 16, 129, 132 ТК РФ.
При подготовке рекомендаций были учтены положения федеральных законов, иных нормативных правовых актов Российской Федерации, законов и иных нормативных правовых актов субъектов Российской Федерации, нормативных правовых актов органов местного самоуправления, отраслевых и межотраслевых (тарифных) соглашений и иных документов органов социального партнерства в части, регулирующей наставничество (приложение 1).
Рекомендации подготовлены с учетом опыта организаций - победителей и призеров Всероссийского конкурса лучших практик подготовки кадров, проводимого при поддержке Минтруда России и Российского союза промышленников и предпринимателей, по номинации "Развитие наставничества на рабочем месте". Аннотации практик приведены в приложении 2 к настоящим рекомендациям.
Совместно со сторонами социального партнерства также разработаны и утверждены методические рекомендации для работодателей в части организации наставничества в сфере труда в целях оказания практической помощи в профессиональном развитии и адаптации на рабочем месте, в приобретении дополнительных профессиональных знаний и навыков для инвалидов вследствие военной травмы и инвалидов из числа участников специальной военной операции и направлены высшим исполнительным органам власти субъектов Российской Федерации и сторонам социального партнерства.
2. ОПРЕДЕЛЕНИЕ НАСТАВНИЧЕСТВА В СФЕРЕ ТРУДА
Определение наставничества в сфере труда дано в части первой статьи 351.8 ТК РФ. Под ним понимается выполнение работником на основании его письменного согласия по поручению работодателя работы по оказанию другому работнику помощи в овладении навыками работы на производстве и (или) рабочем месте по полученной (получаемой) другим работником профессии (специальности).
Дифференцировать наставничество в сфере труда от иных видов наставничества можно по следующим признакам:
- осуществляется работником по поручению работодателя;
- предполагает оказание помощи другому работнику того же работодателя;
- помощь оказывается в овладении навыками работы на производстве и (или) рабочем месте по полученной (получаемой) другим работником профессии (специальности).
Исходя из этого, если трудовая функция работника, например, руководителя подразделения, бригадира, предусматривает выполнение им на постоянной основе демонстрации рациональных приемов выполнения заданий подчиненным работникам и другое и его заработная плата формируется с учетом оплаты такой работы, на данного работника требования статьи 351.8 ТК РФ не распространяются.
Требования данной статьи также не распространяются на проведение стажировки по охране труда на рабочем месте (статьи 214, 215, 219 ТК РФ) и наставничество в отношении обучающихся, проходящих практическую подготовку в профильной организации (пункт 2 части 7 статьи 13 Федерального закона от 29 декабря 2012 г. N 273-ФЗ "Об образовании в Российской Федерации"), но не являющихся ее работниками. В то же время соглашением или локальными нормативными актами ответственные за проведение стажировки по охране труда на рабочем месте и наставники обучающихся-практикантов в части прав, обязанностей, условий оплаты труда и другое могут быть полностью или частично приравнены к наставникам в сфере труда.
3. НАСТАВНИЧЕСТВО В СФЕРЕ ТРУДА КАК СИСТЕМА
Решая задачу формирования и развития наставничества в организации целесообразно применять системный подход.
Система наставничества включает:
- цели (задачи) наставничества;
- комплекс мероприятий, обеспечивающих функционирование и развитие системы наставничества: достижение поставленной цели (решение задач);
- субъекты наставничества;
- документы о системе наставничества.
Цели (задачи) наставничества выполняют мотивирующую, организационную и контролирующую функции, их конкретная постановка позволяет оптимизировать деятельность и использование ресурсов.
Наставничество - важный инструмент решения задач кадрового обеспечения и трансляции знаний, умений, навыков в организациях, профессионального и карьерного роста работников, повышения их вовлеченности, снижения рисков производственного травматизма и профессиональных заболеваний, развития корпоративной культуры, что в конечном счете способствует минимизации трудозатрат и повышению производительности труда, повышению качества и надежности выпускаемой продукции (оказываемых услуг).
Конкретные задачи, которые организация решает путем введения наставничества, зависят от актуальных для нее проблем и условий развития, характера производства, выпускаемого продукта или оказываемых услуг. Практика показывает, что внедрение наставничества позволяет добиться сокращения текучести персонала и срока перехода к самостоятельной работе, повышает качество работы и снижает прямые и косвенные затраты на подготовку и подбор кадров, кадровое делопроизводство, экономит время руководителей, затрачиваемое на обучение подчиненных, введение в профессию или должность. Эффективно организованное наставничество работает на мотивацию персонала, в том числе самих наставников, рост лояльности к организации, вовлеченности в ее деятельность, продление трудового долголетия работников и другое.
Комплекс мероприятий, обеспечивающих функционирование и развитие системы наставничества, может включать мероприятия по мотивации, отбору и (или) подбору, подготовке и сопровождению деятельности наставников; контролю и оценке эффективности системы наставничества и деятельности наставников, а также документационному обеспечению соответствующей деятельности.
Несмотря на общую структуру, системы наставничества организаций отличаются многообразием, поскольку формируются с учетом квалификационных, социально-психологических и иных характеристик персонала, размеров организации и кадровой обеспеченности, особенностей руководства ими, организационной культуры, экономики и бизнес-процессов, выпускаемой продукции или оказываемых услуг, используемых технологий и другое.
На систему наставничества также влияют внешние по отношению к организации факторы: ситуация на рынке труда, доминирующие подходы и практики управления человеческими ресурсами, организации наставничества, государственная политика и нормативные правовые условия, регламентирующие наставничество.
Субъекты наставничества - это не только наставники и наставляемые. Создание, обеспечение функционирования и развитие системы наставничества предполагает совместную деятельность руководителей и (или) специалистов, занимающихся управлением персоналом и курирующих наставничество, руководителей структурных подразделений и (или) непосредственных руководителей наставников и наставляемых, а также руководителя организации. В крупных и средних организациях участниками системы наставничества также могут быть общественные, в том числе профсоюзные и молодежные организации, советы наставников, учебный центр организации и другое.
Документы о системе наставничества в организации могут включать:
трудовой договор или дополнительное соглашение к трудовому договору с работником, которому работодатель поручает работу по наставничеству, в котором указываются содержание, сроки и форма выполнения такой работы, а также размеры и условия осуществления выплат за наставничество;
положение о системе наставничества в организации (см. раздел 5 настоящих рекомендаций);
приказ (приказы) о закреплении (назначении) наставника (наставников) за наставляемыми с указанием периода, заданий и иных параметров наставничества;
программы (планы) подготовки наставляемых;
методика оценки результативности и эффективности системы наставничества;
положение о мотивации наставников или иной локальный нормативный правой акт или коллективный договор, в котором в том числе устанавливаются особенности мотивации наставников;
коллективный договор, предусматривающий обязательства сторон по развитию системы наставничества в организации.
Приведенный перечень дополнительных документов носит рекомендательный характер и может применяться с учетом особенностей деятельности организаций и уровня развития системы наставничества, а также при необходимости дополняться. У работодателей - субъектов малого предпринимательства дополнительные документы могут не издаваться, вопросы наставничества целесообразно отражать в имеющихся локальных нормативных актах, регулирующих вопросы оплаты труда и другое, у микропредприятий - в трудовых договорах.
4. УПРАВЛЕНИЕ СИСТЕМОЙ НАСТАВНИЧЕСТВА В СФЕРЕ ТРУДА
Наставничество, как инструмент решения задач кадрового обеспечения, требует четкого разделения полномочий и ответственности всех участников и организации их эффективного взаимодействия.
Примерное распределение полномочий и ответственности за развитие наставничества в крупной или средней организации выглядит следующим образом.
Руководитель организации согласовывает ключевые для функционирования и развития наставничества положения, утверждает систему мотивации наставников, в том числе оплаты их труда, поддерживает и продвигает развитие системы наставничества, подчеркивает роль и заслуги наставников в эффективной деятельности организации (общие собрания и встречи с работниками, планерки, сайт и другие средства информирования).
Служба управления персоналом решает организационные вопросы: готовит, организует обсуждение и утверждение локальных нормативных актов, разрабатывает методические документы, организует отбор и (или) подбор и подготовку наставников, осуществляет документационное обеспечение, мониторинг результативности и эффективности системы наставничества и деятельности наставников, инициирует или согласовывает материальные и нематериальные поощрения наставников с руководителем организации.
Руководители структурных подразделений и (или) непосредственные руководители наставников и наставляемых несут ответственность в пределах своей компетенции: подбирают наставников для конкретных наставляемых, поддерживают, контролируют и оценивают их деятельность, инициируют или согласовывают материальные и нематериальные поощрения наставников, вносят в службу управления персоналом предложения о дальнейшем профессиональном развитии и служебном перемещении работников, прошедших наставничество. Также они могут участвовать в разработке (актуализации) системы наставничества, в том числе системы мотивации наставников, отборе и подготовке наставников, инициировать или согласовывать их направление на обучение, мероприятия по обмену опытом.
Для управления наставничеством могут создаваться коллегиальные органы - советы, комиссии, рабочие группы по наставничеству.
Рабочая группа или иной постоянный или временный орган, создаваемый для подготовки решений и координации деятельности по развитию наставничества, разрабатывает (актуализирует) систему наставничества в организации и локальные нормативные акты, ее закрепляющие, в том числе определяет цели и задачи, проводит предварительное планирование должностных позиций, подлежащих наставничеству, а также при необходимости может определять примерную численность наставников и наставляемых.
Профсоюзные организации, как правило, участвуют в разработке, обсуждении и (или) рассмотрении проектов коллективного договора, локальных нормативных актов, регламентирующих функционирование и развитие системы наставничества, в том числе вопросы мотивации наставников. Их представители могут участвовать в отборе и (или) подборе и обучении наставников, включаться в мероприятия по адаптации и введению наставляемых в корпоративную культуру, входить в состав рабочей группы или иного органа по развитию наставничества.
Также важно участие в создании и управлении системой самих наставников.
У работодателей - субъектов малого предпринимательства (включая микропредприятия) полномочия, как правило, объединяются.
Инициатором введения наставничества здесь может быть как руководитель, так и специалист, ведущий кадровую работу, или любой другой руководитель или специалист (рабочий), который столкнулся с необходимостью подготовки другого работника к выполнению должностных обязанностей с применением используемых в организации технологий, на основе культивируемых ценностей и норм взаимодействия и общения.
Решение об оформлении системы наставничества, размерах и условиях выплат за наставничество и здесь принимает руководитель. Если потребность в наставничестве носит разовый характер, разработка локальных нормативных актов может не потребоваться. Если потребность в наставничестве возникает достаточно часто, основы его функционирования в организации целесообразно закрепить. Разработкой проекта такого документа или внесением изменений в существующие локальные нормативные акты, как правило, занимается специалист, ведущий кадровую работу, с привлечением заинтересованных руководителей и других работников, а по вопросам оплаты труда - бухгалтера.
Чем меньше организация, тем чаще наставниками будут непосредственные руководители вновь принятых, перемещаемых по должности или повышающих квалификацию на рабочем месте работников или специалисты, ведущие кадровую работу. Чем больше в организации штатных единиц по той или иной должности, тем чаще наставником будет специалист, занимающий ту же или близкую должность.
В том случае, когда наставником является специалист, работающий по той же профессии (должности), что и у наставляемого, или близкой к ней, уровень квалификации (тарифный разряд) работы по наставничеству рекомендуется определять в соответствии с имеющимся у наставника уровнем квалификации (тарифным разрядом) по данной профессии (должности).
5. КОЛЛЕКТИВНЫЕ ДОГОВОРЫ И ЛОКАЛЬНЫЕ НОРМАТИВНЫЕ АКТЫ КАК ИНСТРУМЕНТЫ РЕГУЛИРОВАНИЯ СОЦИАЛЬНО-ТРУДОВЫХ ОТНОШЕНИЙ В ОБЛАСТИ НАСТАВНИЧЕСТВА В СФЕРЕ ТРУДА НА УРОВНЕ ОРГАНИЗАЦИИ
Регулирование социально-трудовых отношений в области наставничества на уровне организации может осуществляться коллективным договором и (или) локальными нормативными актами.
По данным Федерации Независимых Профсоюзов России <1>, обязательства социальных партнеров по организации и развитию наставничества имеются в большинстве коллективных договоров (свыше 79%).
<1> Здесь и далее в разделе приведены данные из следующего источника: Информация о лучших практиках наставничества, отраженных в коллективных договорах первичных профсоюзных организаций общероссийских (межрегиональных) профсоюзов - членских организаций Федерации Независимых Профсоюзов России (Приложение 1 к постановлению Исполкома ФНПР от 26 июня 2025 г. N 5-4). Всего проанализировано 984 сведения (информации). 505 (51%) из них предоставлено по линии Профессионального союза работников народного образования и науки Российской Федерации.
При этом объем, содержание и место размещения таких обязательств различаются. Чаще всего, в 74% случаев, наставничеству посвящен отдельный пункт или несколько пунктов коллективного договора. В 14% коллективных договоров о развитии наставничества упоминается в разделах (пунктах) о работе с кадрами или молодежью. 12% организаций включают в коллективный договор отдельный раздел на эту тему или имеют положение о наставничестве.
С учетом структуры системы наставничества и нормативных правовых актов в данной сфере в коллективном договоре и (или) локальных нормативных актах могут быть отражены следующие положения:
цели и (или) задачи наставничества;
категории наставляемых и наставников;
сроки наставничества, формы выполнения работ по наставничеству, максимальное число наставляемых, одномоментно закрепляемых за наставником;
содержание деятельности (функции) наставников;
требования к квалификации и компетенциям наставников;
порядок оформления наставничества и присвоения статуса наставника, учета работников, привлекаемых к выполнению работ по наставничеству;
организация обучения, оценки компетенций, организационно-методической поддержки деятельности наставников;
требования к разработке и оформлению программ (планов) подготовки наставляемых;
условия, при которых работодатель может досрочно отменить поручение об осуществлении наставничества;
содержание и организация контроля и оценка результатов работы наставников;
оплата наставничества, материальная и нематериальная мотивация наставников;
управление системой наставничества, в том числе функции центра ответственности и иных участников системы, организация их взаимодействия;
популяризация наставничества в организации;
содержание и организация оценки результативности и эффективности системы наставничества.
Перечисленные положения можно как распределить по различным локальным нормативным актам, так и сосредоточить в Положении о наставничестве в организации.
6. ОФОРМЛЕНИЕ ВЫПОЛНЕНИЯ РАБОТНИКОМ ОБЯЗАННОСТЕЙ НАСТАВНИКА
В соответствии со статьей 351.8 ТК РФ поручение работ по наставничеству в сфере труда оформляется в трудовом договоре или дополнительным соглашением к трудовому договору. В них указываются:
- содержание работы по наставничеству;
- сроки и форма выполнения данной работы;
- размеры и условия осуществления выплат за наставничество с учетом содержания и (или) объема работы по наставничеству.
Подписывая такой трудовой договор или дополнительное соглашение к нему, работник выражает письменное согласие на выполнение поручения по наставничеству, поэтому иные документы о согласии (см. определение наставничества в сфере труда) в данном случае не являются обязательными. Однако работодатель может дополнительно издать приказ о назначении наставника или иной документ и ознакомить с ним работника под роспись.
7. ОПРЕДЕЛЕНИЕ СОДЕРЖАНИЯ, СРОКОВ И ФОРМ ВЫПОЛНЕНИЯ РАБОТЫ ПО НАСТАВНИЧЕСТВУ
Определение содержания работы по наставничеству
Содержание работы по наставничеству определяет работодатель. Данный вопрос не требует регулирования трудовым законодательством, он регулируется на локальном уровне.
Определение сроков наставничества
Определение сроков наставничества трудовым законодательством не регулируется. Работодатель принимает решение самостоятельно.
Продолжительность наставничества зависит от категории наставляемых и решаемых задач. У начинающих работников она обычно соответствует испытательному сроку. У обучающихся определяется длительностью практики (стажировки). Для квалификаций рабочих (служащих) срок наставничества, как правило, меньше, чем для более ответственных, наукоемких и сложных квалификаций специалистов и руководителей. Возможность сокращения или продления срока наставничества связана с его результатами.
Определение форм выполнения работы по наставничеству
Работодатель определяет формы наставничества самостоятельно с учетом категории наставляемых и решаемых задач.
Часто формы наставничества определяются в зависимости от числа наставляемых: индивидуальная или групповая форма. В последнем случае в трудовом договоре или дополнительном соглашении целесообразно определить, с каким числом наставляемых одновременно может работать наставник.
Также в трудовом договоре или дополнительном соглашении к нему может быть указана возможность реализации наставничества в дистанционной форме.
При необходимости к формам наставничества могут быть отнесены, например, следующие:
1) помощь наставляемому в овладении навыками работы - показ и объяснение методов эффективной работы;
2) ситуационное наставничество (помощь "по запросу" наставляемого);
3) наставничество в форме консультаций;
4) наблюдение за деятельностью наставляемого;
5) обучение на рабочем месте;
6) руководство проектной деятельностью;
7) беседы, помогающие совершенствованию управленческих, коммуникативных или иных компетенций специалистов и руководителей и другое.
8. ПОДБОР, ОБУЧЕНИЕ, ОЦЕНКА КОМПЕТЕНЦИЙ И ОРГАНИЗАЦИОННО-МЕТОДИЧЕСКАЯ ПОДДЕРЖКА РАБОТЫ НАСТАВНИКОВ
При подборе наставников рекомендуется учитывать квалификацию кандидата, опыт работы и результативность профессиональной деятельности, лояльность работника к компании, а также его личные качества и мотивацию к наставничеству.
Успешные практики наставничества, как правило, включают подготовку (обучение) наставников. В зависимости от опыта и квалификации наставника это может быть инструктаж или беседа специалиста по управлению персоналом и (или) непосредственного руководителя, тренинги и курсы до 16 часов, программы повышения квалификации и даже программы профессиональной переподготовки. Обучение может проводиться как концентрированно, так и рассредоточено.
Для повышения результативности подготовки наставляемых и сохранения производительности работы наставников по основной профессии (должности) важна организационно-методическая поддержка их деятельности: отслеживание промежуточных результатов, организация консультаций по результатам обратной связи и по запросу наставника, создание условий для самообразования и профессионального общения наставников, в том числе сетевого общения. Такую поддержку могут оказывать организаторы системы наставничества из числа представителей службы управления персоналом. Если потребность в наставничестве по той или иной должности возникает достаточно часто, целесообразны разработка типовых планов (программ) наставничества, оценочных средств для текущего, промежуточного и итогового контроля выполнения работы наставляемыми, других материалов и обеспечение доступа к ним наставников.
При подборе наставников рекомендуется учитывать потенциал наставничества как инструмента стимулирования занятости работников старших возрастных групп за счет использования их профессионального опыта и компетенций.
Одновременно рекомендуется применять практику реверсивного (обратного) наставничества, при которой молодые специалисты передают отдельные знания и навыки (в частности, цифровые), что способствует поддержанию профессиональной активности работников старшего возраста.
9. ДОСРОЧНОЕ ПРЕКРАЩЕНИЕ НАСТАВНИЧЕСТВА
Согласно части шестой статьи 351.8 ТК РФ работодатель имеет право досрочно отменить поручение об осуществлении наставничества, предупредив об этом работника не менее чем за три рабочих дня, а работник - досрочно отказаться от осуществления наставничества. Срок предупреждения работодателя об отказе от наставничества ТК РФ не предусмотрен, но может быть установлен по соглашению сторон трудового договора.
Необходимость в досрочном прекращении наставничества может возникнуть в связи с необходимостью выполнения срочных работ по основной трудовой функции, а также по различным причинам, в том числе личного характера, при низкой результативности наставничества или снижении эффективности выполнения наставником основных обязанностей, в связи с изменением графика работы, переводом наставника или наставляемого на иную должность (профессию), в другое подразделение и т.п.
Как правило, в случае досрочного прекращения наставничества выплата за него пропорциональна фактически отработанному в качестве наставника времени.
Отдельного рассмотрения требует ситуация, когда наставничество прекращается в связи с досрочным решением поставленных задач (например, в случае опережающей график готовности наставляемого к самостоятельной работе). В этом случае для мотивации эффективной работы наставников работодатель может рассмотреть вопрос о сохранении объема выплат за наставничество несмотря на сокращение срока выполнения соответствующих работ.
При досрочном отказе от наставничества или при досрочной отмене наставничества оформление дополнительного соглашения обязательным не является.
10. ОЦЕНКА РЕЗУЛЬТАТИВНОСТИ И ЭФФЕКТИВНОСТИ СИСТЕМЫ НАСТАВНИЧЕСТВА В СФЕРЕ ТРУДА И РЕЗУЛЬТАТОВ РАБОТЫ НАСТАВНИКОВ
Оценка результативности и эффективности наставничества позволяет при необходимости скорректировать выстроенную систему, настроить ее на новые задачи и условия работы. Также она востребована для понимания организацией экономической целесообразности поддержки и развития наставничества.
Методику оценки результативности и эффективности системы наставничества целесообразно строить на основе показателей, которые, во-первых, позволяют оценить достижение цели (решение задач) наставничества и, во-вторых, легко встраиваются в учетную систему организации или определяются на основе уже собираемых исходных данных.
При оценке результативности и эффективности системы наставничества целесообразно учитывать, что отдачу от ее внедрения (актуализации) можно получить примерно через год, а в отдельных случаях, например, когда речь идет о наставничестве для высококвалифицированных специалистов и руководителей, поэтапном внедрении наставничества, достижение максимального эффекта может занять несколько лет.
Универсальных показателей результативности системы наставничества не существует, поскольку они определяются в зависимости от поставленных задач. Например, показателем снижения текучести среди вновь принятых работников может служить уменьшение доли уволившихся по собственному желанию в первый год работы; показателем повышения технологической дисциплины - увеличение доли вновь принятых специалистов, работающих без технологических нарушений; результативность ученичества можно оценить по доле учеников, сдавших квалификационный экзамен с первой попытки, сокращение адаптационного периода - по сроку, необходимому для перехода к самостоятельному выполнению должностных обязанностей с соблюдением установленных требований к качеству и эффективности работы.
В любом случае, для получения достоверной информации важно определить вклад в решение поставленной задачи (задач) именно наставничества, отделив его от других потенциально влияющих факторов. Это можно сделать одним из перечисленных способов: анализ динамики показателей до и после введения (актуализации) системы наставничества; сопоставление данных групп, осваивающих навыки работы по полученной (получаемой) профессии (специальности) при помощи наставника и без него (контрольная группа); также информацию можно проверить путем опроса наставляемых и их руководителей о вкладе наставничества и иных факторов в результат.
Для оценки эффективности рекомендуется перевести результаты наставничества в денежную форму (посчитать финансовый эффект) и сопоставить с затратами на него. В общем виде расчет выглядит следующим образом:
(Финансовый эффект - Затраты) / Затраты X 100%.
Затраты на наставничество могут складываться из затрат на обучение и развитие наставников, выплат за наставничество, оплаты труда специалистов, курирующих организацию наставничества с учетом полной или частичной занятости соответствующей работой, затрат на прочие проекты и мероприятия по развитию наставничества.
Финансовый эффект (D - дополнительный доход) определяется в зависимости от задач, которые решает наставничество. Например, для наиболее часто встречающихся задач он рассчитывается следующим образом.
Задача "Сокращение сроков адаптации"
Основной результат адаптационного периода - работник приступил к самостоятельной работе. Расчет финансового эффекта может быть следующим:
D = Денежное выражение нормы выработки (времени, обслуживания и другое) работника в день * Число дней, на которое сокращены сроки адаптации работника + Экономия на количестве совершенных ошибок и выпуске брака
Задача "Повышение качества обучения и сокращение его сроков"
Расчет финансового эффекта может быть следующим:
D = Экономия затрат на обучение за счет сокращения его сроков или исключения "доучивания" <1> (включая заработную плату ученика, выплаты наставнику в дополнительные дни, затраты на повторное проведение квалификационного экзамена или иной оценки) + Денежное выражение повышения производительности труда (нормы выработки, времени, обслуживания и другое.) за счет обучения + Экономия на количестве совершенных ошибок и выпуске брака.
<1> "Доучивание" - превышение установленных сроков обучения.
Задача Снижение оттока новых кадров
Большинством организаций учет ведется в первые 12 месяцев после трудоустройства. При этом пик увольнений приходится на период от 3 до 6 месяцев после него.
Расчет финансового эффекта может быть следующим:
D = Экономия затрат на подбор необходимого числа работников + Экономия затрат на трудоустройство нового работника (медицинский осмотр, обязательные инструктажи, выдача пропуска, спецодежды, СИЗ и проч.) + Экономия затрат на адаптацию новых работников, в том числе работу с низкой производительностью, выплаты наставникам и другое.
Однако для проведения таких расчетов не всегда легко собрать данные, а также установить стоимостной эквивалент полученных результатов, тем более что кроме материальных от наставничества есть и нематериальные выгоды, которые играют существенную роль в успехе организации.
В связи с этим при оценке эффективности наставничества целесообразно сконцентрироваться на наиболее значимых задачах с очевидной методикой определения экономической выгоды от их решения, дополнив отчет информацией о социально-психологических и иных результатах.
Целевые показатели результативности и эффективности системы наставничества могут использоваться в качестве ключевых показателей эффективности работы специалистов по управлению персоналом и (или) иных специалистов, ответственных за формирование и развитие системы наставничества.
Оценка результатов работы наставников
Выстроенная система оценки результатов работы наставника позволяет сфокусировать его деятельность на достижении запланированных целей, повысить ее эффективность, сформировать основу для системы материальной и нематериальной мотивации.
Текущая и промежуточная оценка - сигнал для коррекции или совершенствования деятельности наставника, определения необходимости его обучения и организационно-методической поддержки.
Итоговая оценка - основа для определения стимулирующих выплат, планирования дальнейшего использования и развития потенциала наставника и системы наставничества. Как правило, она проводится на основе оценки результатов, достигнутых наставляемыми. Однако при интерпретации результатов и принятии управленческих решений рекомендуется учитывать, что результаты наставляемых зависят не только от добросовестности и качества работы наставника, тем более, если проводится оценка не только профессиональной квалификации и (или) компетенций, ее составляющих, но и трудовой мотивации прошедшего наставничество, его лояльности компании, степени вовлеченности в ее деятельность.
11. ОПЛАТА НАСТАВНИЧЕСТВА. ИНЫЕ ФОРМЫ МАТЕРИАЛЬНОЙ МОТИВАЦИИ
В случае, когда наставничество осуществляется в рамках трудовой функции, которая характерна для руководителей и иных специалистов, выполняющих руководящие функции, оплата учитывается в окладе, кроме того, дополнительно, могут быть установлены стимулирующие выплаты (статьи 129, 132 ТК РФ). Условием получения стимулирующей выплаты, как правило, является достижение наставляемым измеримого результата, который можно оценить по итогам наставнической работы. Например, "досрочно освоил...", "прошел испытательный срок без технологических нарушений".
В случае, когда наставничество является отдельным поручением работодателя, размеры и условия осуществления выплат устанавливаются трудовым договором или дополнительным соглашением к нему в соответствии с действующими у работодателя системами оплаты труда с учетом содержания и (или) объема работы по наставничеству. Указанные размеры и условия осуществления выплат за наставничество должны быть не ниже, чем размеры и условия осуществления выплат за наставничество, установленные нормативными правовыми актами, соглашениями в соответствующей сфере (часть 5 статьи 351.8 ТК РФ).
При
этом согласно части 3
29 июля 2026 09:21
УФНС России по Волгоградской области доводит до сведения налогоплательщиков региона, применяющих упрощенную систему налогообложения (УСН), о введении в действие новой единой формы уведомления (сообщения) по УСН.
Данная форма, порядок ее заполнения, формат представления в электронном виде утверждены приказом ФНС России от 30.04.2026 № ЕД-1-3/285@ (https://clck.ru/3Uv9Da), который вступает в силу с 31.07.2026.
Новый унифицированный документ заменит ранее действующие рекомендуемые формы и будет является единым универсальным документом для налогоплательщиков УСН, включающим шесть разделов. Выбор конкретного раздела для заполнения зависит от основания представления уведомления:
1. переход на УСН;
2. изменение объекта налогообложения;
3. переход на иной режим налогообложения;
4. прекращение предпринимательской деятельности, в отношении которой применялась УСН;
5. прекращение применения УСН со дня постановки на учет в качестве налогоплательщика НПД;
6. переход на иной режим налогообложения в связи с утратой права на применение УСН.
При составлении документа необходимо заполнить титульный лист, указав код основания подачи уведомления (сообщения) по УСН согласно разделу (от 1 до 6), а затем внести сведения в соответствующий раздел.
Важно отметить одно исключение: при указании кода основания 5 на титульном листе, раздел 5 заполнять не требуется, поскольку он не содержит полей для внесения информации.
29 июля 2026 08:45
"ГосСтарт.Стажировка"
Комитет молодежной политики Волгоградской области информирует о реализации Всероссийской программы сопровождения молодых государственных и муниципальных служащих "ГосСтарт" (далее – Программа). Реализация Программы осуществляется в соответствии с исполнением подпункта "б" пункта 3 перечня поручений Президента Российской Федерации по итогам заседания Государственного совета Российской Федерации от 29 января 2023 г. № Пр-173ГС.
Программа реализуется в соответствии с пунктом 242 Плана мероприятий Федерального агентства по делам молодежи в сфере реализации государственной молодежной политики на территории Российской Федерации на 2026 год, утвержденного приказом Росмолодежи от 30 декабря 2025 г. № 553.
Одним из направлений Программы является направление "ГосСтарт.Стажировки" (далее – Стажировки), в рамках которого реализуются неоплачиваемые Стажировки в федеральных государственных органах, исполнительных органах субъектов Российской Федерации, а также в органах местного самоуправления с целью повышения привлекательности государственной и муниципальной службы. Стажировки пройдут с 02 по 16 октября 2026 г. в Москве.
Участниками Стажировок могут стать граждане Российской Федерации старше 18 лет, проходящие государственную гражданскую службу или являющееся работниками организаций, подведомственных исполнительным органам субъекта Российской Федерации, органу местного самоуправления муниципального образования, а также организации, учредителем которой является субъект Российской Федерации.
Заявки на участие в Стажировках принимаются в срок до 31 июля 2026 г. в федеральной государственной автоматизированной информационной системе "Молодежь России", мероприятие – "Федеральный
Запущена регистрация на федеральный этап «ГосСтарт.Стажировки»
Открыт прием заявок на участие в федеральном этапе стажировок Всероссийской программы сопровождения молодых государственных и муниципальных служащих «ГосСтарт». Программа реализуется в рамках нацпроекта «Молодёжь и дети» и направлена на профессиональную подготовку и отбор кадров для федеральных государственных органов. Подать заявку можно до 31 июля на платформе ФГАИС «Молодёжь России». Организатором выступает Росмолодёжь совместно с Министерством труда и социальной защиты РФ, Министерством науки и высшего образования РФ и Правительством Нижегородской области.
«Для тех, кто хочет связать жизнь со служением людям и стране, получить опыт работы в госсекторе, мы даём возможность прохождения стажировок по программе “ГосСтарт.Стажировки". За три года более 750 человек прошли стажировки в федеральных и муниципальных ведомствах, около 300 молодых людей уже получили предложение о заключении служебного контракта. Мы ставим перед собой задачу — помочь молодым людям ознакомиться с работой ведомств изнутри, предложить решения актуальных задач, получить практический опыт и возможность трудоустройства», — отметил руководитель Росмолодёжи Григорий Гуров.
Участники программы в течение двух недель пройдут стажировку в федеральных ведомствах, а также образовательную программу от центра «ГосСтарт», получат комплексную оценку профессиональных компетенций и посетят ключевые исторические и культурные объекты Москвы. По итогам федерального этапа будет сформирован рейтинг 50 лучших стажёров, рекомендованных к трудоустройству в федеральные государственные органы. Для лучших участников разработают индивидуальную траекторию профессионального развития. Завершится этап 16 октября 2026 года торжественной церемонией: участникам вручат сертификаты, назовут лучших 50 стажёров, проведут встречу с приглашёнными гостями.
Подать заявку на участие в программе могут граждане России старше 18 лет, которые обучаются по образовательным программам бакалавриата и специалитета с четвёртого курса включительно или находящиеся в процессе перевода с третьего на четвёртый курс; граждане, уже проходящие государственную гражданскую
или муниципальную службу; работники организаций, подведомственных исполнительным органам субъектов Федерации или органам местного самоуправления,
а также федеральные государственные гражданские служащие территориальных органов федеральных органов исполнительной власти.
О том, что предоставляет участие в программе, лучше всего говорят сами стажёры. Один из участников федерального этапа 2025 года, Магомед Магомедов, за время стажировки в профильном министерстве смог освоить навыки работы с региональной аналитикой и документами стратегического планирования.
«За период стажировки мне удалось лучше разобраться в специфике деятельности министерства, ознакомиться с социально-экономической статистикой
и показателями реализации государственных программ. Я работал с региональной информационной аналитической системой, постановлениями, стратегией развития моего региона, реестром документов стратегического планирования в государственной автоматизированной системе “Управление”, изучил программно-целевое планирование и адресную инвестиционную программу. Госслужба — это про возможность быть полезным обществу, использовать знания и время во благо обществу. Региональная стажировка даёт эту отличную возможность», — участник федерального этапа стажировок 2025 года Магомед Магомедов.
Леонид Кусакин из Омска также принял участие в федеральном этапе стажировок для госслужащих. На момент обучения он уже работал главным специалистом сводно-аналитического отдела регионального министерства экономического развития. В программу пришёл, чтобы применить свой опыт на федеральном уровне и понять, как устроена работа профильного ведомства изнутри.
«Благодаря проекту “ГосСтарт.Стажировки” мне выпала уникальная возможность пройти стажировку в Отделе экономических инструментов поддержки образования и науки Департамента экономической политики Минобрнауки России.
Мне было особенно интересно применить мой региональный опыт — на момент стажировки я являлся главным специалистом сводно-аналитического отдела Министерства экономического развития Омской области — на федеральном уровне.
По результатам стажировки я вошёл в ТОП-10 лучших стажёров, получил новую должность — руководитель Центра креативных индустрий Омского регионального фонда поддержки и развития малого предпринимательства. Проект действительно работает и даёт свои результаты, став настоящим трамплином в моей профессиональной деятельности», — участник федерального этапа стажировок 2025 года Леонид Кусакин.
Регистрация на федеральный этап «ГосСтарт.Стажировки» открыта до 31 июля. Подать заявку можно на платформе ФГАИС «Молодёжь России». Мероприятие проходит по национальному проекту «Молодёжь и дети».
2
этап направления "ГосСтарт.Стажировки" (https://myrosmol.ru/events/59dbeb21-0191-458f-92e9-ccb370408e5c?clckid=b02cb735 ).
Дополнительные материалы для проведения информационной кампании размещены по ссылке: https://disk.yandex.ru/d/8Qx88XhM6ZE3OA.
28 июля 2026 14:18
Индивидуальным предпринимателям и организациям необходимо не позднее 28 июля уплатить:
- авансовый платеж по налогу на прибыль организаций за 1 полугодие 2026 г.,
- ежемесячный авансовый платеж по налогу на прибыль организаций за июнь 2026 г.,
- страховые взносы по обязательному пенсионному, социальному, медицинскому страхованию за июнь 2026 г.;
- сумму исчисленного и удержанного НДФЛ за период с 1 по 22 июля 2026 г.;
- 1/3 НДС за второй квартал 2026 г.,
- водный налог за второй квартал 2026 г.,
- авансовый платеж налога на имущество организаций за первое полугодие 2026 г.,
- авансовый платеж земельного налога за второй квартал 2026 г.,
- авансовый платеж транспортного налога за второй квартал 2026 г.,
- авансовый платеж по УСН за первое полугодие 2026 г.,
- авансовый платеж по ЕСХН за первое полугодие 2026 г.,
- туристический налог за второй квартал 2026 г.,
- НДПИ за июнь 2026 г.,
- налог на профессиональный доход за июнь 2026 г.,
- акцизы за июнь 2026 года.
Кроме того, необходимо уплатить налог за июнь 2026 г. в связи с прекращением предпринимательской деятельности, в отношении которой применялась УСН или ЕСХН.
Обращаем внимание, что 5 августа наступит срок уплаты суммы исчисленного и удержанного НДФЛ за период с 23 по 31 июля 2026 г.
Платеж можно внести через банкоматы, мобильные приложения банков, а также, воспользовавшись сервисами ФНС России «Уплата налогов и пошлин» (https://clck.ru/3MjxbC), «Личный кабинет индивидуального предпринимателя» (https://clck.ru/3Mjxk2) и «Личный кабинет юридического лица» (https://clck.ru/3MjxqB).
28 июля 2026 10:08
УФНС России по Волгоградской области напоминает налогоплательщикам, что 27 июля истекает срок представления следующих налоговых деклараций:
- по налогу на прибыль организаций за июнь 2026 г.,
- по налогу на прибыль организаций за первое полугодие 2026 г.,
- по НДС за второй квартал 2026 г.,
- в связи с прекращением предпринимательской деятельности, в отношении которой применялась УСН в июне 2026 г.,
- в связи с утратой организациями и индивидуальными предпринимателями права применять УСН во втором квартале 2026 г.,
- в связи с прекращением предпринимательской деятельности в качестве сельскохозяйственного товаропроизводителя по ЕСХН в июне 2026 г.,
- по НДПИ за июнь 2026 г.,
- по водному налогу за второй квартал 2026 г.,
- по акцизам за июнь 2026 г.,
- по туристическому налогу за второй квартал 2026 г.
Кроме того, необходимо представить расчет сумм НДФЛ, исчисленных и удержанных налоговым агентом, по форме 6-НДФЛ за второй квартал 2026 г., а также расчет по страховым взносам за первое полугодие 2026 г.
Не позднее 27 июля юридическим лицам и индивидуальным предпринимателям также необходимо представить уведомления об исчисленных суммах по следующим видам налогов:
- уведомление об исчисленных суммах по НДФЛ за период с 1 по 22 июля 2026 г. (код периода – 33/01);
- уведомление об авансовом платеже по УСН за второй квартал 2026 г. (код периода – 34/02);
- уведомления о налоге на имущество, транспортном и земельном налогах за первое полугодие (второй квартал) 2026 г. (код периода – 34/02);
- уведомление по ЕСХН за первое полугодие 2026 г. (код периода – 34/02).
При этом уведомление об исчисленных суммах НДФЛ с выплат работникам, произведенным за период с 23 по 31 июля 2026 г., необходимо представить не позднее третьего августа, указав код отчетного (налогового) периода «33/11».
Для формирования и направления уведомлений рекомендуем использовать сервисы ФНС России «Личный кабинет индивидуального предпринимателя» (https://clck.ru/3N7GTd) и «Личный кабинет юридического лица» (https://clck.ru/3N7GXR).
28 июля 2026 10:06
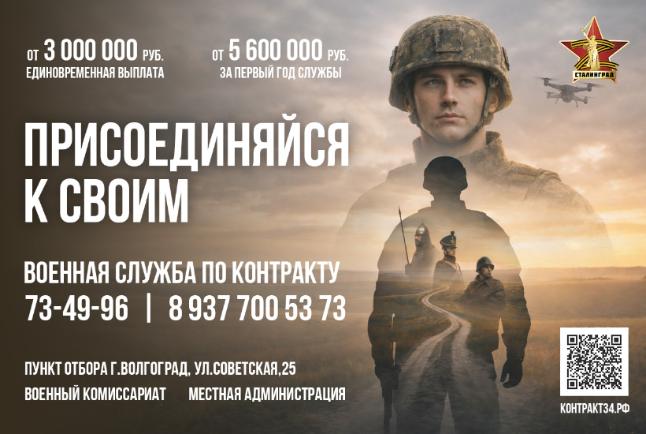
Волгоградцев приглашают вступить в ряды Вооруженных сил России.
Что положено контрактникам?
От 3 млн рублей единовременно
От 5 млн. 600 тыс. рублей за первый год службы
Статус ветерана боевых действий
Подробнее о выплатах и социальных гарантиях военнослужащим по контракту можно узнать по телефону 117 или по адресу: Волгоград, ул. Советская, 25
28 июля 2026 09:08
1
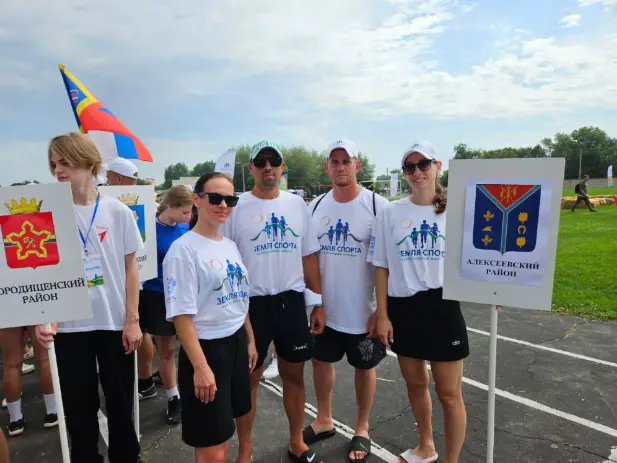
«Земля спорта -2026»
25 июля 2026 года станица Кумылженская Волгоградской области стала центром притяжения для любителей активного образа жизни. На стадионе «Юность» состоялся региональный этап Всероссийского марафона спорта и здорового образа жизни «Земля спорта-2026», собравший внушительное представительство со всей области. На спортивные площадки прибыли спортсмены из 26 муниципальных районов Волгоградской области, что свидетельствует о высокой популярности проекта. Общее число участников превысило 200 человек, которые приехали побороться за звание сильнейших в различных дисциплинах.
Программа соревнований была насыщенной и разнообразной, позволяя проявить себя спортсменам с разной специализацией.
Команда Алексеевского района достойно представила свой муниципалитет на этом масштабном празднике здоровья и силы. Участие в таких событиях способствует укреплению спортивного братства между районами региона и популяризации физкультуры среди жителей сельских территории.
Марафон «Земля спорта» — это федеральный проект, реализуемый при поддержке Министерства сельского хозяйства России, который объединяет тысячи людей по всей стране, любящих активный образ жизни.
27 июля 2026 15:16
В рамках государственной поддержки начинающих предпринимателей и лиц, желающих открыть свое дело, в настоящее время продолжается прием заявок на участие в региональном этапе федеральной образовательной программы «Мама – предприниматель 2026».
Мероприятие реализуется центром «Мой бизнес» Волгоградской области в рамках федерального проекта «Малое и среднее предпринимательство и поддержка индивидуальной предпринимательской инициативы», обеспечивающего достижение целей и показателей национального проекта «Эффективная и конкурентная экономика» при поддержке Министерства экономического развития РФ и комитета экономической политики и развития Волгоградской области. Исполнитель по проведению программы в регионе - АНО ДПО «Межрегиональная академия повышения квалификации руководителей и специалистов».
«Мама-предприниматель» - уникальная федеральная программа, которая ориентирована на поддержку женского предпринимательства в России. В 2026 году программа проводится в 68 регионах Российской Федерации. В Волгоградской области проект «Мама-предприниматель» состоится уже в девятый раз! За восемь лет реализации проекта в регионе было подано более 750 заявок, и участниками стали 230 женщин Волгоградской области.
В этом году программа пройдет в г. Волгограде с 24 по 28 августа 2026 г.
Обучение пройдет очно в формате тренинга-интенсива с погружением в деловую среду, разработкой бизнес-планов и менторской поддержкой. За неделю интенсивного курса участницы получат конкретные инструменты для ведения бизнеса, узнают как разрабатывать бизнес-план, продвигать свой продукт и привлекать клиентов, познакомятся с опытом успешных предпринимателей и получат индивидуальные консультации от экспертов.
Заключительный этап обучения – защита бизнес-проектов участниц. Экспертное жюри оценит их экономическую обоснованность, оригинальность и социальную значимость.
В результате участницы получают комплексные знания, необходимые для открытия и успешного развития своего дела, а лучший проект получит 150 тысяч рублей на реализацию и возможность участия в федеральном этапе программы с денежным призом 1 000 000 руб.!
Участие в программе могут принять женщины:
§ с несовершеннолетними детьми, беременные или находящиеся в декретном отпуске;
§ без зарегистрированного бизнеса, но с готовой бизнес-идеей;
§ применяющие налог на профессиональный доход;
§ индивидуальные предприниматели или учредители юридических лиц, если бизнес зарегистрирован не более трех лет;
§ зарегистрированные и проживающие в Волгоградской области.
!!! Прием заявок осуществляется на сайте: http://мамапредприниматель.рф/ до 17 августа 2026 г.
27 июля 2026 13:09
1