
Новости

10 февраля 2026 08:51
2

В год 80-летия Победы в Великой Отечественной войне Посольство Российской Федерации в Норвегии (далее – Посольство) запустило проект увековечивания памяти захороненных в Норвегии советских солдат.
В рамках проекта совместно с волонтерами из России, Норвегии и стран СНГ ведется поиск семей погибших в Норвегии советских военнопленных и работа по идентификации имен солдат, оставшихся неизвестными.
По результатам обработки архивной базы воинских захоронений на территории Норвегии Посольством установлено, что значительное число погребенных в Норвегии советских солдат являются уроженцами Волгоградской области (в приложении – досье о погибших). Посольство рассчитывает, что упомянутые сведения могут облегчить поиск информации о родных для родственников погибших и/или уроженцев того же населенного пункта, а также представляют интерес и будут востребованы историками и волонтерами-поисковиками, изучающими данную тематику.
С учетом вышеизложенного, в случае обнаружения новых сведений в отношении захороненных советских солдат, просим направить информацию в адрес администрации Алексеевского муниципального района на электронный адрес: ra_alex.otmol@volganet.ru
Список захороненных в Норвегии военнопленных Волгоградской области
05 февраля 2026 10:38

03 февраля 2026 08:54
2

Интервью заместителя руководителя УФНС России по Волгоградской области Е.Н. Егоровой на тему:
«Изменения налогового законодательства в части применения упрощенной системы налогообложения. Порядок и условия применения автоматизированной упрощенной системы налогообложения»
Корреспондент: Елена Николаевна, расскажите, пожалуйста, об основных изменениях налогового законодательства для плательщиков упрощенной системы налогообложения?
Е.Н. Егорова: С 2026 года пороговые значения для применения УСН изменились. С учетом индексации на коэффициент-дефлятор, они составляют:
· 490,5 млн рублей — по размеру доходов,
· 218 млн рублей — по размеру остаточной стоимости основных средств.
Также действует пороговое значение по средней численности работников — 130 человек.
Для объекта «доходы» применяется ставка в размере 6%, для объекта «доходы — расходы» - 15 процентов.
Корреспондент: Елена Николаевна, скажите, в каком случае у плательщика УСН с 1 января 2026 года возникает обязанность исчислять и уплачивать НДС в бюджет?
Е.Н. Егорова: Если доходы за 2025 год превысили 20 млн рублей, то с 1 января 2026 года у плательщика УСН возникает обязанность по исчислению и уплате НДС в бюджет. При этом, если он обязан исчислять и уплачивать НДС в бюджет, но осуществляет не признаваемые объектом налогообложения НДС или необлагаемые НДС операции, то по таким операциям у него не возникает указанная обязанность. Перечень таких операций и условия освобождения от уплаты НДС приведены в статьях 146, 149 НК РФ. Однако в данном случае налогоплательщик обязан подавать налоговую декларацию по НДС, в разделе 7 которой отражается информация об этих операциях.
Важно знать, что если в 2025 году индивидуальный предприниматель применял одновременно УСН и патентную систему налогообложения, то для освобождения от НДС учитывается общая сумма доходов за 2025 год по обоим применяемым режимам налогообложения.
Критерий доходов за истекший календарный год оценивается ежегодно: за 2025,
2026, 2027 и последующие годы.
· Если доходы налогоплательщика УСН за 2025 год не превысили 20 млн рублей,
то с начала 2026 года он освобожден от уплаты НДС.
· Если доходы налогоплательщика УСН за 2026 год не превысили 15 млн рублей,
то с начала 2027 года он освобожден от уплаты НДС.
· Если доходы налогоплательщика УСН за 2027 год и последующие годы не превысят 10 млн рублей, то с 2028 года он будет освобожден от уплаты НДС.
Корреспондент: Елена Николаевна, скажите, в каком случае плательщик УСН с 1 января 2026 года не обязан исчислять и уплачивать НДС в бюджет?
Е.Н. Егорова: Если доходы плательщика УСН за 2025 год не превысили 20 млн рублей, то с 1 января 2026 года он не обязан исчислять и уплачивать НДС в бюджет. Освобождение от исчисления и уплаты НДС в бюджет предоставляется автоматически. Уведомление об этом представлять в налоговый орган не нужно. Также у плательщиков УСН, освобожденных от исчисления и уплаты НДС в бюджет, отсутствует обязанность представлять декларацию по НДС, а также вести и книги покупок книги продаж.
Обращаю внимание, что если доходы за 2025 год не превысили 20 млн рублей и при этом в течение 2026 года доходы превысят 20 млн рублей, но не превысят 490,5 млн рублей, то с 1 числа месяца, следующего за месяцем превышения 20 млн рублей, плательщик УСН обязан исчислять и уплачивать НДС в бюджет.
Освобождение от НДС не касается случаев, когда:
· плательщик УСН должен выступить налоговым агентом по НДС,
· плательщик УСН должен уплатить НДС при ввозе товаров на территорию
Российской Федерации как из стран Евразийского экономического союза, так и из третьих стран.
Корреспондент: Расскажите, какую ставку НДС вправе применять плательщик
УСН, который обязан исчислять и уплачивать НДС в бюджет?
Е.Н. Егорова: Плательщик УСН, у которого возникла обязанность исчислять и уплачивать НДС в бюджет, вправе применять общеустановленные ставки 22, 10, 0% или выбрать одну из специальных ставок 5 или 7 процентов.
Выбрав ставку НДС, в счетах-фактурах, первичных учетных документах, универсальных передаточных документах, декларации по НДС он указывает выбранную ставку НДС и исчисленную по ней сумму налога. При этом выбранная ставка НДС должна применяться ко всем операциям, являющимся объектом обложения НДС. Не допускается применение разных налоговых ставок в зависимости от того, кто является покупателем соответствующих товаров (работ или услуг).
При выборе одной из специальных ставок НДС, при осуществлении отдельных операций, которые облагаются по ставке НДС 0%, налогоплательщики УСН вправе также применять эту ставку (0%). К таким операциям, в частности, относятся экспорт товаров, международная перевозка, транспортно-экспедиционные услуги при организации международной перевозки.
Обращаю внимание, что уведомлять отдельно налоговый орган о выборе ставки НДС не требуется. Инспекция узнает о применяемой ставке НДС из представленной им декларации.
Корреспондент: Елена Николаевна, расскажите подробнее об условиях применения специальных ставок по НДС 5 или 7 процентов.
Е.Н. Егорова: С 1 января 2026 года ставка НДС 5% применяется, если доходы за 2025 год составили от 20 млн рублей до 250 млн рублей, а ставка НДС 7% применяется, если доходы за 2025 год составили от 250 млн рублей до 450 млн рублей.
Если доходы плательщика УСН за 2025 год не превысили 20 млн рублей, то ставка НДС 5% применяется в 2026 году с месяца, следующего за месяцем превышения доходов в размере 20 млн рублей до месяца (включительно), в котором доходы с начала 2026 года превысили 272,5 млн рублей. В дальнейшем, начиная с месяца, следующего за месяцем, в котором доходы превысили 272,5 млн рублей и до месяца,
в котором доходы превысили 490,5 млн рублей, применяется ставка НДС 7 процентов.
Специальные ставки НДС необходимо применять не менее 12 последовательных кварталов начиная с периода, за который представлена декларация по НДС с такой ставкой. Досрочное прекращение применения указанных ставок НДС возможно, если плательщик УСН утратит право на их применение, то есть доходы за 2026 год превысят 490,5 млн рублей, или с нового года получит автоматически освобождение
от уплаты НДС, если доходы за 2026 год будут менее 15 млн рублей.
Для плательщиков УСН, впервые перешедших на применение ставки НДС 5 или 7% в 2026 году, предусмотрено исключение. Они могут отказаться от ее применения, не дожидаясь истечения 12 кварталов. Такой отказ возможен в течение четырех последовательных кварталов начиная с квартала, в котором впервые задекларирована специальная ставка НДС 5 или 7 процентов.
Обращаю внимание, что ставки 5 и 7% не применяются:
· при ввозе товаров на территорию РФ, в том числе из стран Евразийского экономического союза,
· при исчислении НДС налогоплательщиком УСН, являющимся покупателем, в качестве налогового агента.
Корреспондент: Расскажите, подробнее о счетах-фактурах.
Е.Н. Егорова: Счет-фактура — это специальный документ, который предназначен для учета НДС. При отгрузке товаров (работ или услуг) плательщик УСН, который обязан
исчислять и уплачивать НДС в бюджет, обязан выставить покупателю счет-фактуру.
Счет-фактура выставляется в двух экземплярах (для продавца и покупателя) на бумаге или в электронном виде в течение пяти календарных дней с даты отгрузки товаров, выполнения работ, оказания услуг, а также при получении авансов в счет этой отгрузки. Для покупателя счет-фактура является основанием для применения налоговых вычетов по НДС.
Если плательщик УСН осуществляет операции, освобождаемые от НДС согласно ст. 149 НК РФ или не признаваемые объектом налогообложения НДС согласно ст.146 НК РФ, то счета-фактуры он не составляет.
Выставленные счета-фактуры необходимо зарегистрировать в книге продаж. Книга продаж — это документ, в котором регистрируются все счета-фактуры, выставленные в текущем квартале. По окончании квартала сведения из книги продаж переносятся в декларацию по НДС (раздел 9).
Отмечу, что если плательщик УСН, который обязан исчислять и уплачивать НДС в бюджет, реализует товары (работы или услуги) физическим лицам, то счета-фактуры он не выставляет. В этом случае возможно составить сводный документ (например, справку бухгалтера), содержащий суммарные данные по всем облагаемым НДС операциям, совершенным в течение квартала, для его регистрации в книге продаж.
Корреспондент: Елена Николаевна, расскажите подробнее о сроках и порядке представления декларации по НДС и уплаты налога.
Е.Н. Егорова: Налоговым периодом по НДС является квартал. Это означает, что по окончании каждого квартала необходимо определить сумму исчисленного НДС, которую плательщик УСН должен уплатить в бюджет.
Декларация по НДС представляется налогоплательщиком в налоговый орган исключительно в электронном виде по телекоммуникационным каналам связи через оператора ЭДО. Срок ее представления — не позднее 25 числа месяца, следующего за истекшим кварталом.
Налоговые агенты, применяющие освобождение от уплаты НДС на основании ст. 145 НК РФ, вправе представить декларацию по НДС на бумаге.
Обращаю внимание, что НДС уплачивается равными долями в течение трех месяцев до 28 числа каждого месяца, следующего за истекшим кварталом.
Корреспондент: С первого января 2026 года на территории Волгоградской области введен специальный налоговый режим АвтоУСН. Елена Николаевна, расскажите об условиях его применения подробнее.
Е.Н. Егорова: В соответствии с Законом Волгоградской области № 93-ОД от 07.11.2025 на территории региона с первого января 2026 года введен специальный налоговый режим «Автоматизированная упрощенная система налогообложения»
АвтоУСН имеет ряд преимуществ, поскольку позволяет бизнесу не тратить дополнительные усилия и время на расчет налогов, подготовку деклараций и отчетности – этот процесс осуществляется в автоматическом режиме после поступления соответствующей информации в налоговые органы.
В соответствии с принятым законом АвтоУСН могут применять организации и индивидуальные предприниматели, у которых годовые доходы, учитываемые при определении налоговой базы, не превышают 60 млн рублей. При этом остаточная стоимость основных средств составляет не более 150 млн рублей, а численность наемных сотрудников – не больше пяти человек. Также обязательным условием является открытие расчетного счета только в уполномоченных банках, перечень которых размещен на сайте ФНС России.
Корреспондент: Как и по какой ставке рассчитывается налог при применении АвтоУСН?
Е.Н. Егорова: Налоговые ставки при использовании автоматизированной УСН установлены на федеральном уровне: если объектом налогообложения являются доходы – это 8%, если налогом облагаются доходы, уменьшенные на величину расходов, – 20 процентов.
Налог при применении АвтоУСН рассчитывает налоговый орган, налоговым периодом признается месяц. Уведомление о необходимости уплаты налога направляется не позднее 15 числа месяца, следующего за налоговым периодом. При этом не позднее седьмого числа месяца плательщику АвтоУСН следует проверить, правильно ли банк разметил операции, на основе которых будет рассчитываться налог. Уплату налога необходимо осуществлять ежемесячно не позднее 25 числа.
Корреспондент: Елена Николаевна, как можно перейти на АвтоУСН?
Е.Н. Егорова: Переход на АвтоУСН является добровольным. Все вновь созданные индивидуальные предприниматели и организации могут применять данный налоговый режим в течение 30 рабочих дней после регистрации. Налогоплательщики, применяющие УСН или налог на профессиональный доход, могут перейти на АвтоУСН со следующего календарного месяца.
Корреспондент: Необходимо ли налогоплательщикам, применяющим АвтоУСН, уплачивать НДС?
Е.Н. Егорова: Нет, согласно п. 6 ст. 2 Федерального закона от 25.02.2022 №17-ФЗ организации и индивидуальные предприниматели, применяющие автоматизированную УСН, не признаются плательщиками налога на добавленную стоимость.
Корреспондент: Елена Николаевна, уплачивают ли налогоплательщики, применяющие АвтоУСН, страховые взносы?
Е.Н. Егорова: Нет, налогоплательщики, применяющие АвтоУСН, не уплачивают страховые взносы в Фонд пенсионного и социального страхования и не представляют расчеты по страховым взносам.
Корреспондент: Федеральным законом от 28.11.2025 N 425-ФЗ с первого января 2026 года внесены дополнения в статью 421 НК РФ, предусматривающие обязанность по уплате страховых взносов в отношении руководителя (единоличного исполнительного органа) с базы не менее величины МРОТ. Распространяются ли данные изменения на коммерческие организации, применяющие АвтоУСН?
Е.Н. Егорова: Согласно статье 18 Федерального закона № 17-ФЗ для коммерческих организаций в период применения АвтоУСН устанавливается единый пониженный тариф страховых взносов в размере 0 процентов. Соответственно, вне зависимости от размера базы для исчисления страховых взносов для плательщиков, применяющих АвтоУСН, сумма исчисленных страховых взносов определяется в нулевом размере.
Подробную информацию о порядке применения специального налогового режима АвтоУСН можно получить в специальном разделе на сайте ФНС России.
В заключение нашей беседы отмечу, что за консультацией по интересующим вопросам можно обратиться в Контакт-центр (8-800-222-22-22), а также по телефонам инспекций, которые размещены на сайте ФНС России в разделе «Контакты».
02 февраля 2026 10:21
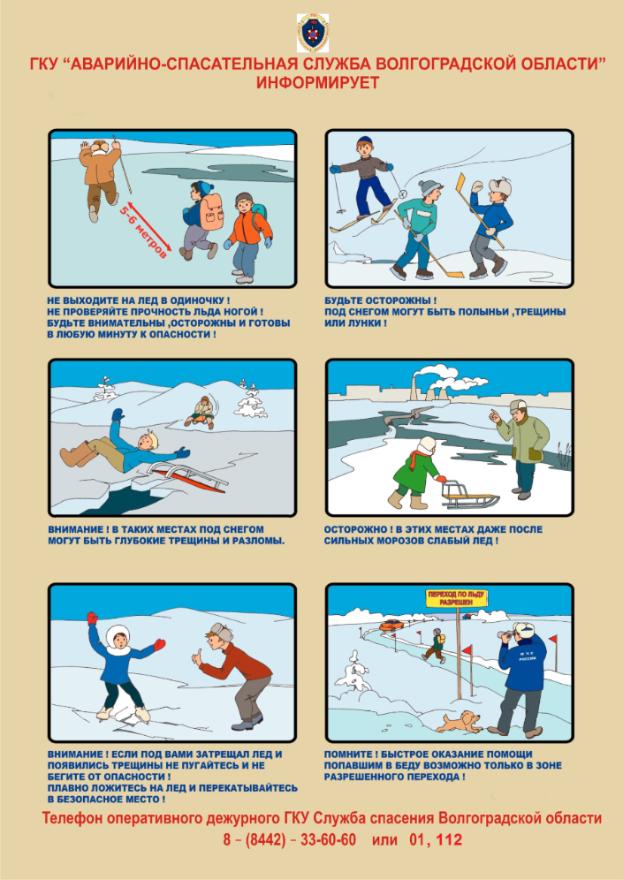
ГКУ «Аварийно-спасательная служба Волгоградской области» ПРЕДУПРЕЖДАЕТ: Пренебрежение Правилами охраны жизни людей на водных объектах ОПАСНО для Вашей жизни
Телефон оперативного дежурного ГКУ «Аварийно-спасательная служба» 8-(8442) – 33-60-60 или 112
01 февраля 2026 10:01
3

Налоговая служба напоминает работодателям и работникам: зарплата "в конверте" может нести урон вашему благосостоянию
30 января 2026 08:54
Уважаемые субъекты предпринимательства! ВНИМАНИЕ!!!
Администрация Алексеевского муниципального района информирует,
что Территориальный орган Федеральной службы государственной статистики по Волгоградской области (Волгоградстат) проводит наблюдение по инвестициям в основной капитал за деятельностью субъектов малого предпринимательства за 2025 год по формам № МП (регион-инвест) и № ИП (регион-инвест).
Индивидуальные предприниматели и юридические лица, в соответствии с прилагаемыми списками, должны предоставить отчет
с 26 января по 6 февраля 2026 г.
Информация о проведении регионального наблюдения на сайте комитета экономической политики и развития Волгоградской области доступна по ссылке: http://economics.volgograd.ru/current-activity/statistics/regionalnoe-statisticheskoe-nablyudenie/
Контактные данные сотрудников отдела статистики строительства, инвестиций и жилищно-коммунального хозяйства Волгоградстата: главный специалист-эксперт Ильина Елена Александровна, ведущий специалист-эксперт Павленко Максим Сергеевич, специалист-эксперт Качаева Елена Михайловна (тел. 60-68-08, доб. 47-03, 47-07, 47-05).
Письмо комитета экономической политики и развития Волгоградской области
28 января 2026 15:12

Специалисты налоговой службы проведут выездной прием граждан в МФЦ Алексеевского и Нехаевского районов
4 февраля 2026 года с 10-00 до 12-00 на базе отдела по работе с заявителями Алексеевского района Волгоградской области ГКУ ВО «МФЦ», расположенного по адресу ст. Алексеевская, ул. Красногвардейская, 69, а с 14-00 до 16-00 на базе отдела по работе с заявителями Нехаевского района Волгоградской области ГКУ ВО «МФЦ», расположенного по адресу ст. Нехаевская, ул. Ленина, 47, будет проведен выездной прием налогоплательщиков сотрудниками Межрайонной ИФНС России №7 по Волгоградской области.
В рамках мероприятия граждане смогут задать вопросы по имущественным налогам и льготам физических лиц. Специалисты инспекции проинформируют о возможностях электронных сервисов ФНС России, проконсультируют по вопросам уплаты НДФЛ и декларирования доходов за 2025 год, а также получения налоговых вычетов.
Кроме того, все желающие смогут получить доступ к интернет-сервису «Личный кабинет налогоплательщика для физических лиц», а также подробную информацию о функциональных возможностях электронных сервисов ФНС России (clck.ru/3MdLvo).
При обращении необходимо при себе иметь документ, удостоверяющий личность.
27 января 2026 14:10
С 1 сентября 2025 года изменился порядок внесения и отражения в ЕГРЮЛ и ЕГРИП сведений о кодах по ОКВЭД. Соответствующие изменения внесены Федеральным законом от 28.12.2024 № 529-ФЗ, который установил новые правила взаимодействия бизнеса с Росстатом, ФНС России и СФР. Законом предусмотрен поэтапный переход на новый порядок определения кодов ОКВЭД в период с 2026 по 2028 годы.
Ранее в реестрах отражались сведения о кодах по ОКВЭД, указанных хозяйствующими субъектами в заявлениях о государственной регистрации.
Теперь в реестрах ЕГРЮЛ и ЕГРИП будут содержаться два типа кодов по ОКВЭД: заявительные и отчетные.
Коды по ОКВЭД заявительного типа определяются хозяйствующим субъектом самостоятельно и вносятся в ЕГРЮЛ и ЕГРИП в соответствии с документами, представленными при государственной регистрации.
Коды по ОКВЭД отчетного типа с указанием их процентных долей вносятся в ЕГРЮЛ и ЕГРИП на основании сведений, поступивших из Росстата, в течение трех рабочих дней.
Следует отметить, что Росстат на основании первичных статистических данных, поданных хозяйствующим субъектом, рассчитает процентные доли по кодам ОКВЭД и определит основной вид деятельности в соответствии с Правилами определения кодов по Общероссийскому классификатору видов экономической деятельности, утвержденными постановлением Правительства Российской Федерации от 27.05.2025 № 728.
Росстат с 2026 года представляет указанные сведения в ФНС России ежегодно не позднее 10 апреля.
В выписках из ЕГРЮЛ и ЕГРИП коды по ОКВЭД заявительного типа отражаются с сентября 2025 года.
С 2026 года в выписках из ЕГРЮЛ и ЕГРИП будут отражаться коды по ОКВЭД отчетного типа (по мере поступления сведений от Росстата), а также коды по ОКВЭД заявительного типа (содержатся в реестрах с сентября 2025 года).
Любое заинтересованное лицо может получить в электронном виде выписки из ЕГРЮЛ и ЕГРИП, содержащие в том числе сведения о кодах по ОКВЭД без указания их процентных долей, на сайте ФНС России в сервисах «Предоставление сведений из ЕГРЮЛ/ЕГРИП в электронном виде» и «Прозрачный бизнес».
Напоминаем, что в соответствии с законом содержащиеся в ЕГРЮЛ и ЕГРИП сведения о процентных долях видов экономической деятельности в открытом доступе не размещаются. Юридические лица и индивидуальные предприниматели могут получить в электронном виде выписку из ЕГРЮЛ и ЕГРИП, содержащую в том числе сведения о кодах по ОКВЭД с их процентными долями, только в отношении себя с использованием сервиса «Государственная онлайн-регистрация бизнеса». Органы государственной власти, иные государственные органы, органы местного самоуправления, органы государственных внебюджетных фондов, Банк России, суды могут получить в электронном виде выписку из ЕГРЮЛ и ЕГРИП, содержащую в том числе сведения о кодах по ОКВЭД с их процентными долями, с использованием видов сведений в СМЭВ.
Подробнее о кодах ОКВЭД в ЕГРЮЛ и ЕГРИП 
27 января 2026 10:05
27 января 2026 09:08
1